Loan Calculator Ultra
Paulo DEV
- 0.0
- 0.00 Değerlendirme
- 1.00M
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
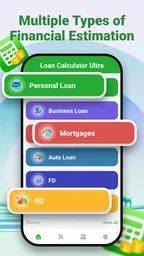
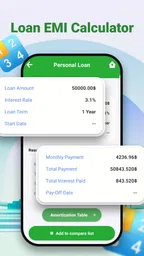
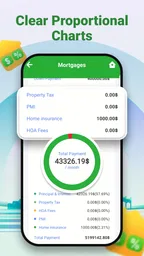
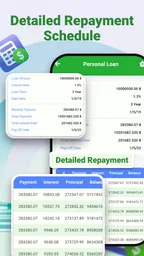
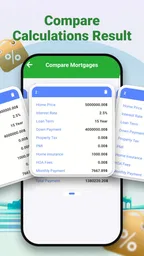
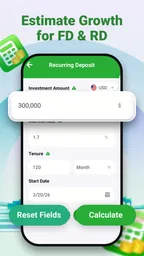
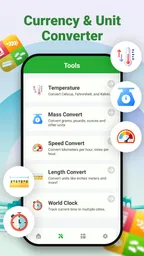
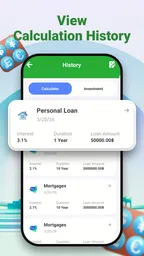
Loan Calculator Ultra Artıları ve Eksileri
Artıları
- Farklı faiz türleri ve ödeme planlarını destekler.
- Ara ödeme ve ek masrafları hesaba katmaya yardımcı olur.
- Sonuçları hızlıca karşılaştırmak için pratik bir arayüz sunar.
- Kredi vadesi ve taksit değişikliklerini anında gösterir.
- Kişisel bütçe planlaması için internet bağlantısı olmadan kullanılabilir.
Eksileri
- Banka kampanyaları ve güncel faiz oranları otomatik olarak sunulmayabilir.
- Bazı gelişmiş hesaplama seçenekleri yeni kullanıcılar için karmaşık olabilir.
- Sonuçlar, bankaların gerçek ücret ve yuvarlama kurallarıyla farklılaşabilir.
- Türkçe dil desteği veya yerel finans terimleri sınırlı olabilir.
- Reklamlar kullanım sırasında dikkat dağıtabilir veya ekran alanını kaplayabilir.
 Analiz eden All-app
Bir kredi seçeneğini değerlendirirken yalnızca aylık taksiti görmek bana yetmiyor; aynı tutarın farklı vadelerde bütçeyi nasıl değiştirdiğini ve birikimin beklerken ne getirebileceğini de anlamak istiyorum. Loan Calculator Ultra’yı bu yüzden, hızlı hesap yapmanın ötesinde varsayımları karşılaştırmaya yarayan bir finans aracı olarak görüyorum. Paulo DEV tarafından geliştirilen uygulama, Android’de ücretsiz sunuluyor ve krediyle mevduat senaryolarını aynı yerde düşünmeyi hedefliyor.
Bu yaklaşım özellikle bir kararın henüz başındayken yararlı: Banka tekliflerini araştırmadan önce yaklaşık bir bütçe çerçevesi çizebilir, hangi soruları sormanız gerektiğini belirleyebilirsiniz. Yine de hesaplama sonucu bir teklif ya da sözleşme değildir. Ben uygulamayı, sonucu kesinleştiren bir otorite gibi değil, seçenekleri daha anlaşılır kılan bir başlangıç noktası olarak kullanırdım.
Loan Calculator Ultra ile güveni nasıl değerlendirdim?
Bir finans uygulamasını incelerken yalnızca hesap makinesinin çalışıp çalışmadığına bakmıyorum. Kullanıcıdan hesap açmasını isteyip istemediği, kişisel bilgileri hangi aşamada talep ettiği, izin ekranlarının ne kadar açık olduğu ve sonuçların nasıl sunulduğu da benim için en az matematik kadar önemli. Loan Calculator Ultra hakkında konuşurken bu ölçütleri, uygulamanın görülebilen kullanım amacıyla sınırlı tutmak gerekiyor.
Uygulamanın ücretsiz olması, ilk denemeyi kolaylaştırıyor. Ayrıca PEGI 3 yaş derecelendirmesi, uygulamanın yetişkinlere yönelik karmaşık veya yaş sınırlı bir eğlence ürünü olmadığını gösteriyor; ancak bu, finansal kararların herkes için risksiz olduğu anlamına gelmez. Çocuklar ve genç kullanıcılar bir kredi ya da mevduat sonucunu gerçek teklif sanmamalı, yetişkin gözetimi olmadan finansal karar vermemeli.
Paulo DEV tarafından hazırlanan bu araç, geniş bir kullanıcı kitlesine ulaşmış görünüyor; mağaza görünümünde bir milyondan fazla kurulum bilgisi yer alıyor. Bu sayı tek başına hesaplamaların doğruluğunu kanıtlamaz. Benim için daha anlamlı olan, uygulamayı kullanırken çıkan rakamları bir banka teklifindeki faiz, vade, vergi, komisyon ve ödeme planıyla ayrıca karşılaştırmak olurdu.
En güvenli yaklaşım, uygulamayı karar veren bir danışman değil, senaryoları görünür kılan bir hesaplama yardımcısı olarak kullanmak. Böyle düşününce güçlü tarafı da sınırı da daha net ortaya çıkıyor. Birkaç farklı tutarı hızlıca denemek için pratik; fakat tek başına “bu kredi uygundur” veya “bu mevduat kesin olarak şu getiriyi sağlar” sonucuna götürmemeli.
İlk kullanımda dikkat ettiğim kontrol noktaları
Ben böyle bir uygulamayı açtığımda önce herhangi bir hesap oluşturma, telefon numarası girme veya banka bilgisi paylaşma zorunluluğu olup olmadığına bakarım. Hesaplama yapmak için gerekmeyen bilgileri vermemek, özellikle finans uygulamalarında iyi bir alışkanlık. Uygulama size bir form doldurtuyorsa, her alanın hesaplamaya gerçekten katkı sağlayıp sağlamadığını düşünmek gerekir.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
İkinci kontrolüm, sonuç ekranındaki sayıların neyi temsil ettiğidir. Aylık ödeme ile toplam geri ödeme aynı şey değildir. Mevduat getirisi ile vade sonunda elinize geçecek toplam tutar da birbirinden farklı okunmalıdır. Ekranda yalnızca büyük veya dikkat çekici bir rakama odaklanmak yerine, başlangıç tutarı, süre ve oran gibi girdileri not ederek sonucu yeniden denemek daha sağlıklı olur.
Üçüncü kontrol noktası, uygulamaya girilen bilgilerin hassasiyetidir. Bir kredi senaryosunu denemek için kimlik numarası, banka şifresi veya kart bilgisi yazmak gerekmemeli. Bu tür bilgiler istenirse işlemi durdurup neden talep edildiğini anlamadan devam etmem. Bir hesap makinesinin işlevi için gerekli olmayan kişisel verileri paylaşmamak, uygulama seçimi kadar önemli bir kullanıcı kontrolüdür.
Günlük hayatta işe yarayan kullanım biçimi
Diyelim ki ev eşyası almak için kredi düşünüyorsunuz. Ben olsam önce almak istediğim tutarı ve tahmini vadeyi girer, ardından aynı tutarı daha kısa ve daha uzun sürelerle ayrı ayrı denerdim. Kısa vade aylık yükü artırabilir, uzun vade ise toplam geri ödemeyi büyütebilir. Uygulamanın asıl faydası burada ortaya çıkıyor: Tek bir rakama bakmak yerine, bütçeyi farklı sürelerde görmenizi sağlıyor.
Sonra aynı yöntemi mevduat tarafında kullanırdım. Elimdeki parayı belirli bir süre bağlamanın sonunda ne kadar büyüyebileceğini tahmini olarak görmek, kredi kullanmakla birikimi değerlendirmek arasındaki farkı düşünmeye yardımcı olabilir. Fakat bu karşılaştırmayı yaparken kredi faizi ile mevduat getirisinin aynı biçimde yorumlanamayacağını unutmamak gerekir. Biri borçlanma maliyetini, diğeri birikimin olası kazancını temsil eder.
Benim önerdiğim pratik yöntem, her senaryonun sonucunu bir yere kaydetmek ve yalnızca “en düşük aylık ödeme” seçeneğini işaretlememek. Örneğin aylık ödeme rahat görünse bile toplam geri ödeme bütçenizi uzun süre etkileyebilir. Benzer şekilde mevduat getirisi yüksek görünse de paraya erken ihtiyaç duyarsanız vade koşulları önem kazanabilir. Uygulama bu düşünme sürecini hızlandırır; kararı sizin yerinize vermez.
Hesaplama ekranını daha bilinçli kullanmak
Bu tür araçlarda en sık yapılan hata, oranı tek başına değerlendirmek. Ben her denemede tutar, vade ve oranı birlikte değiştirerek sonucu izlerdim. Önce yalnızca vadeyi değiştirip farkı görmek, sonra yalnızca oranı değiştirip etkisini anlamak daha öğretici olur. Böylece hangi değişkenin bütçeyi daha fazla etkilediğini sezgisel olarak fark edebilirsiniz.
İkinci faydalı yöntem, iyimser ve temkinli iki ayrı senaryo oluşturmaktır. Kredi için beklediğinizden biraz daha yüksek bir oranla, mevduat için ise daha düşük bir getiri varsayımıyla tekrar hesap yapmak, tek bir ideal sonuca bağlanmanızı önler. Bu, uygulamada özel bir özellik olduğu iddiası değil; mevcut hesaplama aracını daha dikkatli kullanmak için benim uyguladığım bir yöntemdir.
Üçüncü nokta, yuvarlamalara karşı dikkatli olmaktır. Ekranda görünen sonuç okunabilir olması için yuvarlanmış olabilir. Bu yüzden özellikle uzun vadeli veya yüksek tutarlı kararlar verirken uygulamadaki rakamı banka tarafından verilen resmi ödeme planıyla karşılaştırmak gerekir. Küçük görünen farklar, tekrar eden ödemelerde toplam sonucu değiştirebilir.
Veri hassasiyeti olan anlarda temkin
Finans uygulamalarında güven, yalnızca “hesap doğru mu?” sorusuyla ölçülmez. Bir kullanıcı olarak hangi bilgiyi girdiğimi, bu bilginin hesaplama için neden gerekli olduğunu ve uygulamadan çıktıktan sonra ne yaptığımı da kontrol etmek isterim. Loan Calculator Ultra’yı kullanırken en makul yaklaşım, gerçek banka hesabı bilgileri yerine örnek veya yuvarlanmış tutarlarla senaryo kurmaktır.
Örneğin aylık gelirinizi yazmanız gerekmiyorsa, yalnızca kredi tutarı ve vade üzerinden bütçe denemesi yapabilirsiniz. Gelirinizi kendiniz hesaplayıp uygulamaya girmeden de aylık ödemenin bütçenizdeki yerini değerlendirebilirsiniz. Bu, uygulamanın işlevini azaltmadan kişisel finans bilgilerinin gereksiz yere paylaşılmasını önleyen basit bir yöntemdir.
Bir başka hassas an, ekran görüntüsü veya sonuç paylaşımıdır. Kredi tutarı, mevduat miktarı ya da kişisel bütçe notları görünüyorsa, bu görüntüleri başkalarına göndermeden önce kontrol etmek gerekir. Uygulama bir hesap makinesi gibi kullanılsa bile, ekranda sizin finansal durumunuzu açığa çıkarabilecek bilgiler bulunabilir.
İzinler konusunda da aynı ölçülü tavrı korurum. Bir uygulama, temel hesaplama işini yaparken cihazdaki rehber, mesajlar veya konum gibi alanlara erişim istiyorsa bunu sorgulamak gerekir. Burada önemli olan, izinleri otomatik olarak kabul etmemek ve yalnızca işlevle doğrudan ilişkili görünen seçimleri değerlendirmektir. Kullanıcıya açıkça sunulan izin ekranlarını okumak, güvenli kullanımın temel parçasıdır.
Kullanıcı kontrolü ve karar verme özgürlüğü
Loan Calculator Ultra’nın ücretsiz olması, deneme maliyetini ortadan kaldırıyor; buna rağmen zamanınızı ve dikkatinizi nasıl kullandığınız sizin kontrolünüzde kalmalı. Ben uygulamayı kullanırken tek bir sonuç ekranına bağlanmak yerine, farklı girdilerle birkaç senaryo kurardım. Bu yöntem, uygulamanın önerdiği varsayımları pasif biçimde kabul etmek yerine kendi sorularınızı sormanızı sağlar.
Bir kredi kararında kendinize şu sırayla bakmak faydalı olabilir: Aylık ödeme düzenli gelirime uyuyor mu, toplam geri ödeme kabul edilebilir mi, acil durumda bu borcu sürdürebilir miyim? Mevduat tarafında ise paraya ne zaman ihtiyaç duyabileceğinizi, vade boyunca parayı kullanmamanın sizin için sorun olup olmadığını ve resmi koşulları ayrıca kontrol etmek gerekir.
Uygulamanın güçlü yanı, bu soruların parasal tarafını hızlıca görünür kılmasıdır. Zayıf yanı ise hiçbir hesaplama aracının kişisel risk toleransınızı, iş güvencenizi veya beklenmedik giderlerinizi kendi başına değerlendiremeyecek olmasıdır. Bu nedenle sonuç ekranı kararın başlangıcı olmalı, son noktası değil.
Benzer amaçla banka sitelerindeki hesaplama araçları, elektronik tablo uygulamaları veya basit bir hesap makinesi de kullanılabilir. Banka aracı resmi ürün koşullarına daha yakın olabilir; elektronik tablo ise kendi formüllerinizi ve ek masrafları yazmanıza izin verebilir. Loan Calculator Ultra’nın avantajı, bu işlemi daha hızlı ve daha az hazırlıkla denemek olabilir. Ancak ayrıntılı bütçe planı isteyen kullanıcı için elektronik tablo daha esnek bir seçenek olabilir.
Kimler için uygun, kimler başka bir araç seçmeli?
İlk kez kredi seçeneklerini anlamaya çalışan, farklı vadelerin aylık ödemeye etkisini hızlıca görmek isteyen veya mevduat senaryolarını kabaca karşılaştıran kullanıcılar için uygulama mantıklı bir başlangıç noktası. Özellikle bir banka görüşmesine gitmeden önce hangi tutar ve vade aralığının bütçenize yakın olduğunu görmek, görüşmeyi daha hazırlıklı yapmanızı sağlayabilir.
Fakat resmi ödeme planındaki vergi, sigorta, dosya masrafı, erken kapama şartı veya özel kampanya koşullarını ayrıntılı biçimde inceleyen biri için bu uygulama tek başına yeterli olmayabilir. Böyle bir durumda bankanın güncel belgeleri ve kişiye özel teklifi daha güçlü kaynaklardır. Aynı şekilde birden fazla borcu, düzensiz geliri veya karmaşık nakit akışı olan kullanıcılar için yalnızca kredi ve mevduat hesabı yapmak eksik bir tablo sunabilir.
Uygulamanın Android tarafında minimum işletim sistemi gereksinimi dokuz olarak belirtiliyor. Bu, daha eski cihaz kullanan kişilerin kurulumdan önce uyumluluğu kontrol etmesini önemli kılıyor. Güncel sürüm olarak 1.3.0.0 görünürken, mağaza sayfasındaki sürüm bilgisini ve uygulamanın cihazınızda nasıl davrandığını ayrıca gözden geçirmek iyi bir alışkanlık. Sürüm numarası tek başına kullanım kalitesini garanti etmez, fakat güncelleme kontrolü yapmayı hatırlatır.
Ben bu aracı, finansal kararları basitleştiren ama finansal sorumluluğu devralmayan bir yardımcı olarak görüyorum. Hesaplama yaparken gerçek kişisel bilgileri mümkün olduğunca azaltır, sonuçları resmi tekliflerle karşılaştırır ve farklı senaryoları yan yana değerlendirirseniz daha faydalı olur. Buna karşılık tek bir rakamı kesin sonuç kabul edecekseniz veya ayrıntılı sözleşme koşullarını uygulamanın yerine koyacaksanız başka bir araca ihtiyaç duyarsınız.
Alışkanlığa dönüşen hesaplama: aynı soruları her seferinde sormak
Bu uygulamadan düzenli yararlanmanın en iyi yolu, her yeni karar için aynı küçük kontrol sırasını izlemek. Önce amaçlanan tutarı belirler, ardından vadeyi değiştirerek aylık ödeme ve toplam maliyet arasındaki dengeyi incelerim. Sonra, karşılaştırmayı yanıltmamak için yalnızca bir girdiyi değiştirip diğerlerini sabit tutarım. Böylece “daha iyi görünüyor” hissi yerine, değişikliğin hangi varsayımdan kaynaklandığını görürüm.
Bir ev eşyası alımını ay sonundaki bütçeyle birlikte düşünürken bu yaklaşım özellikle işe yarar. Diyelim ki beklediğiniz bir harcama var ve kredi tutarının bir bölümünü karşılayabileceğinizden emin değilsiniz. Önce ihtiyacınız olan tam tutarı, sonra daha düşük bir tutarı hesaplayıp iki sonucu kendi bütçenizle karşılaştırabilirsiniz. Bu küçük fark, ne kadar borçlanmanız gerektiğini daha dikkatli düşünmenize yardım eder; uygulama ise ev masrafı, gelir değişikliği veya beklenmedik giderleri sizin yerinize hesaba katmaz.
Mevduat senaryolarında da tekrar edilebilir bir yöntem kullanmak yararlı. Aynı başlangıç tutarıyla farklı süreleri denemek, parayı ne kadar süre kullanılamaz durumda bırakmaya razı olduğunuzu getiriden ayrı düşünmenizi sağlar. Benim için burada önemli takas, ek kazanç ihtimaliyle likidite arasında: Yakın zamanda bu paraya ihtiyaç duyma olasılığı varsa, yalnızca vade sonunda görünen toplamı çekici bulmak yeterli değildir.
Hızlı araçlarla ayrıntılı planlama arasındaki fark
Basit bir hesap makinesi yalnızca verdiğiniz işlemleri yapar; banka hesaplayıcısı ise çoğu zaman kendi ürün koşullarına daha yakın bir ilk tahmin sunabilir. Elektronik tablo, ek ücretleri ve farklı nakit akışlarını kendiniz kurmanıza izin verir ama hazırlık ve dikkat ister. Loan Calculator Ultra bu seçeneklerin arasında, hızlıca birkaç kredi ya da mevduat varsayımı denemek isteyenlere daha hafif bir yol sunuyor. Ben ilk eleme ve kaba karşılaştırma için böyle bir pratikliği değerli buluyorum.
Bununla birlikte, farklı kaynaklardan gelen sonuçları doğrudan yan yana koyarken girdilerin aynı olduğundan emin olmak gerekir. Biri masrafları hesaba katarken diğeri yalnızca temel oranı kullanıyorsa, ekrandaki fark uygulamaların kalitesinden değil, hesaplama kapsamından kaynaklanabilir. Bu nedenle karşılaştırma yaparken tutarı, süreyi ve oranı eşitlemek; resmi teklifte yer alan ek kalemleri ayrıca not etmek iyi bir yöntemdir.
Ben özellikle birden fazla borcu aynı anda yönetirken bu uygulamayı tek başına planlama aracı olarak seçmezdim. Böyle bir durumda ödeme tarihleri, asgari giderler, değişken gelir ve olası gecikme riskini tek tabloda görmek daha kullanışlı olabilir. Buradaki hesaplamalar, kredi ya da birikim senaryosunun bir parçasını anlamaya yardım eder; bütün hane bütçesini modelleyen kapsamlı bir sistemin yerini tutmaz.
Günlük kararda doğru sınırı çizmek
Uygulamanın sizin için uygun olup olmadığını anlamak adına ilk denemeyi gerçek bir başvuruya çevirmeden yapmak en rahat yol. Kaba veya yuvarlanmış değerlerle birkaç senaryo deneyin; sonuçlar anlaşılır geliyorsa, sonraki adımda bankanın güncel koşullarını kontrol edin. Bir oranı nereden aldığınızı ve hangi ek maliyetlerin hesaba katılmadığını not etmek, daha sonra rakamları karıştırmanızı önler.
“Hesaplamaya başlamadan önce kişisel bilgilerimi girmem gerekir mi?” sorusuna yaklaşımım basit: Temel bir senaryoyu test etmek için gerekmeyen hassas verileri paylaşmayın. “Sonuç bankanın teklif ettiği ödeme olur mu?” sorusunda ise uygulama hesabını tahmin olarak ele alın; gerçek ödeme planını ancak ilgili kurumun güncel koşulları ve size özel teklifi belirler. “Telefonumda çalışır mı?” diye düşünüyorsanız, Android için belirtilen minimum işletim sistemi gereksinimini kurulumdan önce kontrol etmek gerekir.
Benzer biçimde, “mevduat getirisi kesinleşmiş kazanç mıdır?” diye soranlara, hesaplama sonucunu varsayımlara bağlı bir tahmin olarak okumalarını öneririm. Uygulamada gördüğünüz senaryo, yatırımı yapma koşullarının tamamını tek başına açıklamaz. Para çekme ihtimali, vade ve kurumun sunduğu güncel şartlar kararınıza ayrıca dahil olmalı. Bu soruların yanıtını uygulama yerine resmi ürün belgelerinde aramak daha doğru olur.
Son değerlendirmem
Loan Calculator Ultra, kredi ve mevduat senaryolarını hızlıca düşünmek isteyen kullanıcılar için sade bir başlangıç aracı izlenimi bırakıyor. Ücretsiz oluşu ve finans hesaplamalarına odaklanması, deneme yapmayı kolaylaştırıyor. Paulo DEV imzasını taşıyan uygulama, bir milyondan fazla kuruluma ulaşmış olsa da ben güven kararını yalnızca bu görünür ilgiye dayandırmam; izinleri, girilen bilgileri ve resmi finans koşullarını her zaman ayrı değerlendiririm.
En beğendiğim kullanım biçimi, uygulamayı tek bir “doğru cevap” üretmek için değil, bütçe konuşmasını somutlaştırmak için kullanmak. Kısa ve uzun vadeyi karşılaştırmak, temkinli varsayımlarla yeniden hesaplamak ve sonucu banka teklifine karşı kontrol etmek gerçek değerini artırıyor. En önemli sınırlaması ise hesaplamanın kişisel koşulları ve sözleşme ayrıntılarını kendiliğinden kapsayamaması.
Sonuç olarak, hızlı ön araştırma yapmak isteyenlere temkinli biçimde önerebilirim. Kredi başvurusu veya mevduat yatırımı öncesinde son karar mercii olarak değil, sorularınızı netleştiren bir hesaplama yardımcısı olarak kullanın. Bu sınırı koruduğunuzda uygulama, günlük finans planlamasında işe yarayan pratik bir araç haline gelebilir.
Uygulama PEGI 3 olarak sınıflandırılmıştır ve 23 Mart 2026 tarihinde yayımlanmıştır. Bu bilgiler kullanım kararına yardımcı olabilir; yine de finansal sonuçları değerlendirirken güncel banka koşullarını ve kendi bütçenizi ayrıca kontrol etmek en sağlıklı adımdır.
Sıkça Sorulan Sorular
Loan Calculator Ultra nedir ve ne amaçla kullanılır?
Loan Calculator Ultra, kredi ve borç ödemelerini önceden hesaplamaya yardımcı olan pratik bir finans uygulamasıdır. Kredi tutarı, faiz oranı, vade ve ödeme sıklığı gibi bilgileri girerek tahmini taksit miktarını, toplam geri ödemeyi ve faiz yükünü görebilirsiniz. Uygulama, farklı kredi seçeneklerini karşılaştırmak ve bütçenizin aylık ödemeyi karşılayıp karşılamadığını değerlendirmek için kullanılabilir; ancak sunduğu sonuçlar resmi banka teklifi yerine geçmez.
Loan Calculator Ultra ile hangi kredi hesaplamaları yapılabilir?
Uygulamanın temel kullanım amacı, sabit taksitli kredi senaryolarını hızlı biçimde incelemektir. Kredi anaparası, faiz oranı ve vade süresini değiştirerek aylık ödeme, toplam faiz ve toplam geri ödeme tutarındaki farkları görebilirsiniz. Bazı hesaplamalarda ödeme planı veya amortisman tablosu gibi ayrıntılar da sunulabilir. Sonuçların doğruluğu, seçtiğiniz faiz türüne, komisyonlara ve uygulamaya girdiğiniz bilgilerin güncelliğine bağlıdır.
Loan Calculator Ultra tarafından gösterilen sonuçlar ne kadar güvenilirdir?
Loan Calculator Ultra, matematiksel tahmin ve karşılaştırma yapmak için yararlıdır; ancak hesaplama sonuçlarını kesin kredi koşulları olarak değerlendirmemelisiniz. Bankalar dosya masrafı, sigorta, vergi, tahsis ücreti, değişken faiz ve farklı yuvarlama yöntemleri uygulayabilir. Ayrıca yıllık faiz oranı ile yıllık maliyet oranı aynı olmayabilir. Bu nedenle uygulamadaki sonucu bankanın resmi ödeme planıyla karşılaştırmanız ve sözleşmedeki tüm ek ücretleri ayrıca kontrol etmeniz gerekir.
Uygulamayı kullanmak için kişisel veya banka bilgilerimi girmem gerekir mi?
Kredi hesaplaması yapabilmek için genellikle yalnızca kredi tutarı, faiz oranı, vade ve ödeme aralığı gibi finansal varsayımlar yeterlidir. Banka hesabı, kart numarası veya internet bankacılığı şifresi gibi hassas bilgilerin hesaplama amacıyla gerekli olmaması beklenir. Yine de uygulamayı indirmeden önce istediği izinleri, gizlilik politikasını ve veri paylaşımı açıklamalarını inceleyin. Kişisel bilgilerinizi, özellikle resmi olmayan alanlara veya gereksiz formlara girmemeye dikkat edin.
Loan Calculator Ultra ücretsiz mi ve kullanırken nelere dikkat etmeliyim?
Loan Calculator Ultra’nın ücretsiz sunulan bir sürümü olabilir; ancak özellikler, reklamlar, uygulama içi satın alımlar veya premium hesaplama seçenekleri platforma ve güncel sürüme göre değişebilir. İndirmeden önce Google Play veya App Store sayfasındaki fiyatlandırma, abonelik ve uygulama içi satın alma bilgilerini kontrol etmeniz önemlidir. Ayrıca faiz oranını doğru formatta girdiğinizden, vade birimini doğru seçtiğinizden ve hesaplama tarihindeki banka koşullarını dikkate aldığınızdan emin olun.